
Famiglie più piccole, responsabilità più grandi: il patrimonio alla prova della cura.
Data pubblicazione: 03 novembre 2026
Autore:
In evidenza
Case, risparmi e legami familiari: pianificare significa capire non soltanto quanto avremo, ma chi ci sarà e quali risorse saranno disponibili quando serviranno.
In Italia aumentano le famiglie, ma diminuiscono le persone che le compongono. Nel biennio 2024-2025 i nuclei familiari sono arrivati a 26,6 milioni, oltre quattro milioni in più rispetto all’inizio degli anni Duemila. Nello stesso periodo, il numero medio di componenti è sceso da 2,6 a 2,2 e le famiglie formate da una sola persona hanno raggiunto il 37,1% del totale. (https://www.istat.it/comunicato-stampa/indicatori-demografici-anno-2025/)
Sono numeri che raccontano un cambiamento concreto: le responsabilità familiari possono ricadere su una cerchia sempre più ristretta di persone. E invitano a guardare il patrimonio da una prospettiva diversa, che non riguarda soltanto il suo valore, ma la sua capacità di sostenerci nelle diverse fasi della vita.
E se figli e genitori hanno bisogno nello stesso momento?
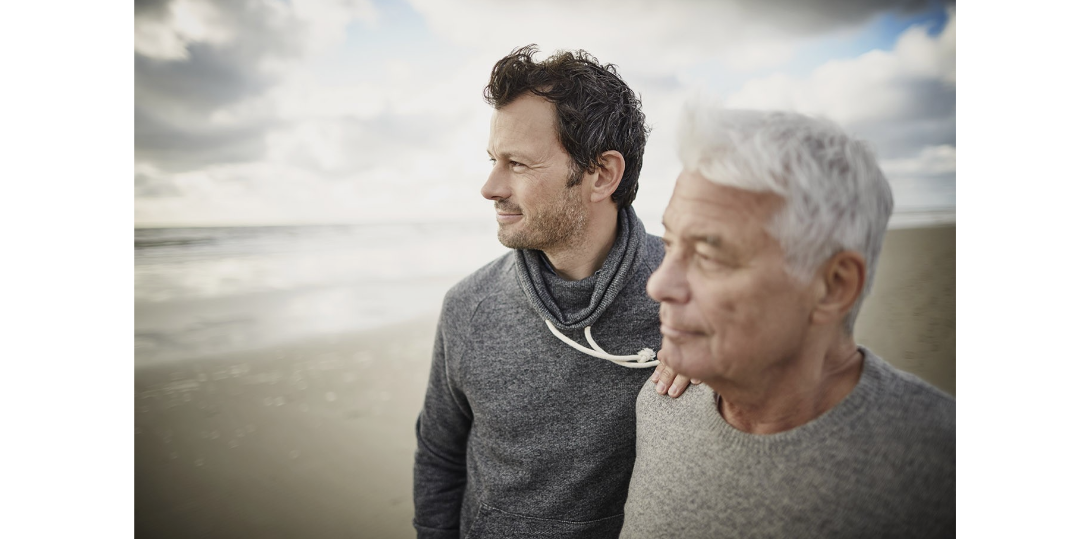
Pensiamo a una coppia vicina alla pensione. Un figlio sta cercando la propria autonomia e potrebbe aver bisogno di un aiuto per acquistare casa. Nel frattempo, un genitore anziano comincia a richiedere maggiore assistenza.
Nessuna delle due esigenze, presa singolarmente, è sorprendente. La difficoltà nasce quando si presentano insieme.
Chi accompagna il genitore alle visite?
Chi può assentarsi dal lavoro?
Quanto possiamo destinare al figlio senza compromettere la nostra sicurezza futura?
E se l’assistenza diventasse continuativa?
La dimensione dell’impegno emerge anche dai dati: secondo l’Istat, nel 2024 erano 12,3 milioni le persone impegnate nella cura di conviventi con problemi di salute o di persone non conviventi. Un perimetro ampio, che non riguarda soltanto l’assistenza agli anziani, ma restituisce il peso delle reti di aiuto nella vita quotidiana.
(https://www.istat.it/wp-content/uploads/2026/07/StatisticaReport_Aiuti-dati-e-ricevuti.pdf)
Dietro quel numero ci sono anche ore sottratte al lavoro, al riposo e agli altri affetti. Una disponibilità preziosa, ma non illimitata.
Il valore di una casa non coincide con il denaro disponibile.
Alla fine del 2024, le abitazioni delle famiglie italiane valevano circa 5.662 miliardi di euro e rappresentavano il 44,3% delle loro attività complessive, prima di sottrarre i debiti. Una quota importante della ricchezza familiare è dunque legata agli immobili. (https://www.istat.it/wp-content/uploads/2026/01/Nota_Ricchezza_Istat_Bankitalia_2026.pdf)
Una casa può offrire stabilità, produrre reddito o rappresentare una riserva. Ma il suo valore non coincide automaticamente con le risorse utilizzabili per pagare un’assistenza, adeguare l’abitazione o sostenere una spesa ricorrente.
Non si tratta di contrapporre immobili e investimenti finanziari. Si tratta di capire quale funzione debba svolgere ogni parte del patrimonio e con quali tempi possa essere utilizzata.
Anche un’eredità attesa richiede prudenza: non possiamo stabilire quando arriverà, né quali necessità dovranno essere affrontate nel frattempo da chi oggi possiede quei beni.
Il momento in cui una risorsa diventa disponibile può contare quanto la sua dimensione.
Aiutare la famiglia senza indebolire il proprio futuro.
Sostenere i figli e occuparsi dei genitori sono scelte alle quali molte persone attribuiscono un valore profondo. Anche la propria autonomia futura, però, merita attenzione.
Prima di impegnare una somma importante, vale la pena chiedersi quali margini resteranno per la pensione, per gli imprevisti e per un’eventuale necessità di assistenza. Pianificare non significa essere meno generosi: significa rendere sostenibile l’aiuto che vogliamo offrire.
Allo stesso modo, vivere da soli non equivale necessariamente a essere soli. La domanda utile non riguarda soltanto chi abita sotto il nostro tetto, ma chi potrebbe esserci in caso di bisogno, quanto lontano vive e quale disponibilità reale avrebbe.
Quando questa rete è fragile, il patrimonio può essere chiamato a svolgere una funzione aggiuntiva: finanziare servizi, acquistare tempo e conservare possibilità di scelta.
È qui che la pianificazione patrimoniale acquista un significato concreto.
Prima di scegliere strumenti e investimenti, occorre mettere in relazione persone, impegni e risorse. Quali entrate resteranno dopo il pensionamento? Quanta liquidità sarà opportuno conservare? Quali somme potranno essere investite nel lungo periodo? Che ruolo avranno gli immobili? Quanto sarà possibile destinare ai figli?
Il contributo del consulente consiste nel dare ordine a queste domande e nel tradurle in un’organizzazione coerente del patrimonio, da rivedere quando cambiano le circostanze.
Non possiamo prevedere ogni necessità. Possiamo però evitare che tutte le decisioni vengano prese nell’urgenza.
Per questo, accanto alla domanda «quanto avremo?», dovremmo trovare spazio per un’altra: chi ci sarà?
Il tuo patrimonio è organizzato anche per le esigenze future della tua famiglia? Contattami per un primo confronto: partiremo dalle persone e dagli impegni che vuoi proteggere, prima ancora che dagli investimenti.
E.V.
Scarica la guida al Goal Based Investing
La strategia che adotti per investire è fondamentale. In questa guida troverai tutte le informazioni necessarie per comprendere il funzionamento e i vantaggi di una strategia pensata su misura dei tuoi obiettivi personali.
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Lungotevere Michelangelo, 9A
00166, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Eugenio Vicari e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
