
Patrimonio immobile, risparmio senza progetto: il numero che dovrebbe farci riflettere.
Data pubblicazione: 26 ottobre 2026
Autore:
In evidenza
Tra 45 e 54 anni, le attività finanziarie mediane delle famiglie italiane non raggiungono 10.000 euro. Un dato che interroga il nostro rapporto con il denaro, gli investimenti e la consulenza.
Ci sono numeri che dovrebbero farci fermare perché mettono in discussione abitudini che consideriamo normali. Da troppo tempo.
Uno di questi è 9.995 euro.
È il valore mediano delle attività finanziarie delle famiglie ha tra 45 e 54 anni, secondo la Tavola T17 dell’Indagine sui bilanci delle famiglie italiane della Banca d’Italia, riferita al 2022. Nella stessa fascia d’età, la ricchezza netta mediana è di 150.000 euro e il valore mediano degli immobili è di 147.500 euro. Sono mediane distinte, non le componenti del patrimonio di un’unica famiglia, ma il contrasto merita attenzione. Link: https://www.bancaditalia.it/pubblicazioni/indagine-famiglie/bil-fam2022/tavole_cross_section.xlsx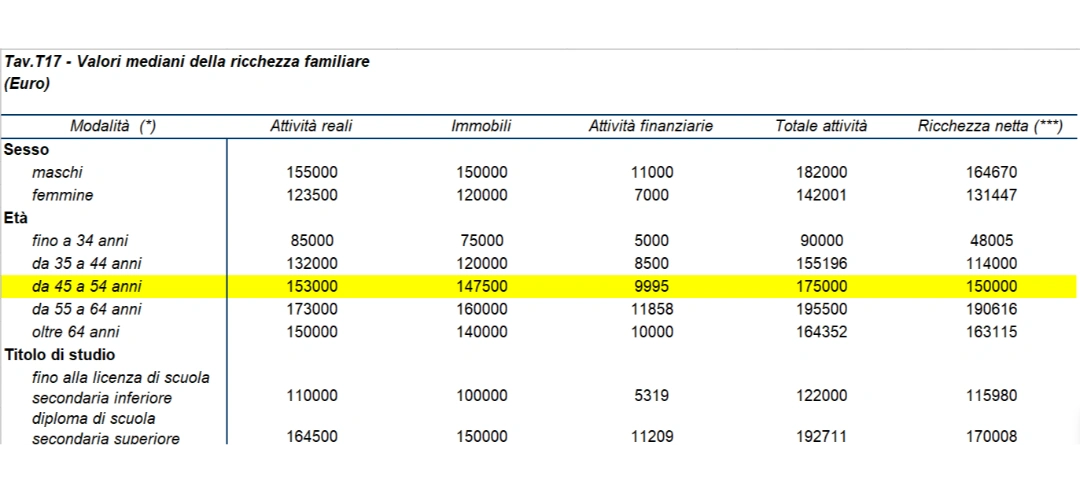
Da una parte il patrimonio. Dall’altra una dotazione finanziaria che, nella parte centrale della distribuzione, non arriva a 10.000 euro.
È qui che nasce la domanda: siamo davvero abituati a investire per il futuro, oppure continuiamo a identificare la sicurezza soprattutto con ciò che possediamo e possiamo toccare?
Meno di 10.000 euro, compresi i depositi.
La mediana è particolarmente significativa: indica che almeno metà delle famiglie della fascia considerata dispone di attività finanziarie pari o inferiori a 9.995 euro. E quell’importo comprende depositi e investimenti finanziari rilevati dall’indagine. Non è, dunque, un capitale da investimento che si aggiunge alla liquidità sul conto.
Per comprendere l’ordine di grandezza, immaginiamo una famiglia con spese di 1.250–1.400 euro al mese: circa 10.000 euro corrispondono a sette–otto mesi di uscite. È un esempio, non un dato della ricerca. E non significa che tutte le attività finanziarie siano immediatamente disponibili o utilizzabili senza conseguenze.
Il confronto serve però a rendere concreto il problema. Se quelle risorse devono anche fronteggiare gli imprevisti e sostenere le esigenze correnti, quanto capitale rimane davvero dedicato ai progetti di lungo periodo? Parliamo di una fascia di età che sta tra i 22 e i 13 anni dalla pensione.
Il rischio è quello di confondere il possesso con la pianificazione.
La casa è un bene importante. Può offrire stabilità, evitare il pagamento di un affitto e rappresentare una risorsa per la famiglia. Il punto non è metterla sotto accusa.
Un immobile e un capitale finanziario svolgono funzioni diverse. Abitare nella propria casa non equivale ad avere una somma disponibile per integrare il reddito. Possedere un patrimonio non significa aver deciso come utilizzarlo nel tempo.
È questo l’immobilismo che dovrebbe preoccuparci: non il mattone in sé, ma un patrimonio al quale non abbiamo assegnato compiti precisi. E questo è un problema ATAVICO.
La domanda da fare non è soltanto «quanto possiedo?». È anche «che cosa dovrà fare per me ciò che possiedo?».
La prudenza non dovrebbe diventare rinuncia a capire. E non investire può essere una scelta ragionevole quando le risorse servono a breve, il reddito è incerto o manca una riserva adeguata. Per alcune famiglie il problema non è la scarsa propensione agli investimenti: è la difficoltà di arrivare a fine mese e accantonare qualcosa.
Ma c’è una differenza fra non poter investire e non voler affrontare l’argomento.
Il problema nasce quando la prudenza diventa una risposta automatica: «Non me ne intendo», «Preferisco non pensarci», «Vedremo più avanti».
Non sono scelte necessariamente consapevoli. Possono essere modi per rimandare una decisione che resta comunque necessaria.
La Banca d’Italia ha richiamato il ruolo dell’educazione finanziaria nell’orientare le scelte di investimento e favorire un’adeguata diversificazione dei rischi. Non si tratta quindi soltanto di conoscere prodotti, ma di acquisire strumenti per prendere decisioni migliori.
Investire consapevolmente non significa cercare il massimo rendimento. Significa capire quali rischi si possono sostenere, quali somme devono restare disponibili e quali obiettivi richiedono tempo.
La riflessione diventa ancora più importante guardando alla fascia 55–64 anni: le attività finanziarie mediane raggiungono 11.858 euro, mentre la ricchezza netta mediana è di 190.616 euro. Non sono le stesse famiglie osservate dieci anni dopo, ma un gruppo diverso. Il dato mostra comunque che anche nella fascia successiva la dotazione finanziaria mediana resta contenuta.
Non possiamo dedurne che tutte queste famiglie avranno una pensione insufficiente. Possiamo però porre una domanda legittima: quanto del loro futuro è stato pianificato e quanto viene affidato alla convinzione che, avendo un patrimonio, una soluzione si troverà?
La preparazione finanziaria non dovrebbe iniziare quando emerge una necessità. Dovrebbe servire proprio a non dover decidere sotto pressione.
Una consulenza adeguata parte dalla situazione della persona.
Deve aiutare a distinguere la liquidità necessaria dal capitale investibile, verificare gli obiettivi, considerare i debiti, stimare le esigenze future e spiegare rischi, costi e alternative.
Il suo valore non si misura dal numero di strumenti presenti in portafoglio. Si misura dalla coerenza fra le scelte e la vita del risparmiatore.
A volte il risultato sarà iniziare a investire con gradualità. Altre volte sarà rafforzare prima la riserva per gli imprevisti o ridurre un debito. Una buona consulenza deve poter arrivare anche alla conclusione che, in quel momento, non sia opportuno investire altro denaro.
Non serve trasformare tutti in investitori più aggressivi. Serve aiutare ciascuno a diventare un decisore più consapevole.
Il risparmiatore non può restare spettatore.
Il consulente ha la responsabilità di spiegare con chiarezza. Il risparmiatore deve accettare di dedicare tempo alle proprie decisioni, fare domande, dichiarare ciò che non comprende e confrontarsi con aspettative realistiche.
Non deve diventare un esperto di mercati. Deve però capire perché sta facendo una scelta, quali conseguenze può avere e come si inserisce nel suo progetto.
Delegare la gestione non significa delegare ogni comprensione. E fidarsi non significa rinunciare a chiedere spiegazioni.
Se la consulenza si limita a vendere, non costruisce consapevolezza. Se il risparmiatore cerca soltanto rassicurazioni e non vuole capire, neppure il miglior progetto può diventare una scelta davvero condivisa.
I 9.995 euro della tabella non dimostrano, da soli, le cause di un comportamento nazionale. Sono però un segnale abbastanza forte da imporci una riflessione: il patrimonio accumulato non basta a raccontare quanto siamo preparati al futuro.
Per uscire dall’immobilismo non serve investire a ogni costo. Serve smettere di considerare la pianificazione finanziaria qualcosa che si possa rimandare indefinitamente.
Eugenio Vicari
Scarica la guida al Goal Based Investing
La strategia che adotti per investire è fondamentale. In questa guida troverai tutte le informazioni necessarie per comprendere il funzionamento e i vantaggi di una strategia pensata su misura dei tuoi obiettivi personali.
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Lungotevere Michelangelo, 9A
00166, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Eugenio Vicari e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
